Ako si vybrať poistenie pneumatík a diskov a čo sa skutočne oplatí?
Trafíte neoznačenú jamu na neznámej ceste, ozve sa tvrdý kovový náraz a o sto metrov ďalej už stojíte na krajnici s prázdnou gumou a ohnutým elektrónom. Pre mladého vodiča s obmedzeným rozpočtom predstavuje takáto nečakaná oprava škrt cez mesačný rozpočet vo výške stoviek eur. Práve v takýchto chvíľach prichádza na rad poistenie pneumatík a diskov, ktoré sľubuje ochranu peňaženky pred nástrahami nekvalitného asfaltu a parkovacích manévrov.
Mnoho motoristov sa mylne domnieva, že zničené koleso automaticky vyrieši ich bežná havarijka. Realita v poistných podmienkach je však odlišná a samostatne poškodené koleso často končí zamietnutím nároku alebo zaplatením vysokej spoluúčasti. V tomto porovnaní sa pozrieme na to, kedy má pripoistenie zmysel, aké sú jeho reálne finančné limity a podľa čoho si vybrať najvýhodnejšie krytie.
Ako funguje poistenie pneumatík a diskov pri náraze na obrubník?
Odrenie zliatinového disku o vysoký obrubník pri pozdĺžnom parkovaní patrí k najčastejším nehodám v meste. Ak máte uzatvorené štandardné havarijné poistenie, likvidátor vašu žiadosť spravidla odmietne. Dôvodom je základná výluka: poškodenie samotného disku alebo pneumatiky bez poškodenia iných častí vozidla havarijka nekryje. Poisťovňa plní iba vtedy, ak náraz zasiahol aj zavesenie kolesa, rameno nápravy, blatník či prah karosérie.
Aj v situácii, kedy by náraz poškodil nápravu a kasko by sa dalo uplatniť, narazíte na finančnú bariéru. Bežná spoluúčasť pri havarijnom poistení je 5 %, minimálne 166 eur, pričom na trhu nájdete rozpätie od 0 % do 10 % a viac. Ak oprava alebo prelakovanie odretého disku stojí 100 eur, uplatňovať takúto škodu z kaska nedáva žiadny zmysel, pretože celú sumu zaplatíte z vlastného vrecka.
Rozdiel medzi bežnou havarijkou a samostatným pripoistením
Poisťovne preto prišli s doplnkovým produktom. Samostatné pripoistenie kolies funguje spravidla bez spoluúčasti, čo je jeho hlavná výhoda pre začínajúcich vodičov. Keď trafíte obrubník a roztrhnete bočnicu pneumatiky, poistka vám preplatí novú gumu alebo opravu až do zmluvného limitu. Pri výbere krytia si však vždy overte, či zmluva chráni len obutie, alebo sa vzťahuje aj na zliatinový disk. Niektoré lacnejšie balíky totiž hradia výlučne defekt a prerazený plášť, kým ohnutý elektrón nechávajú bez krytia.
Pokiaľ aktuálne hľadáte najlacnejšie havarijné poistenie, oplatí sa detailne preskúmať štruktúru doplnkových pripoistení. Práve rozumný doplnok zameraný na kolesá dokáže vykryť drobné škody, na ktoré je hlavná zmluva kvôli spoluúčasti prikrátka.
Kedy sa oplatí garančné poistenie priamo z pneuservisu
Okrem poistiek viazaných na auto existuje aj alternatíva: garančné poistenie pneumatík, ktoré vám ponúkne e-shop alebo kamenný pneuservis pri kúpe novej sady. Tento produkt stojí orientačne približne 5 % z kúpnej ceny pneumatík ročne. Ak si kúpite sadu bežných pneumatík za 300 eur, priplatíte si približne 15 eur na rok.
Garančné krytie z obchodu má však prísnejšie mantinely. Platí presne 12 mesiacov od vzniku poistenia alebo zaniká okamihom vyplatenia škody na danom kuse. Limit na úhradu opravy býva nastavený do 80 eur, prípadne vám predajca poskytne zľavu na nákup nového kusa podľa zostatkovej hĺbky dezénu. Ak jazdíte na bežných diskoch a kúpite si drahšie pneumatiky, je garancia z obchodu dostupnou voľbou. Ak však chcete chrániť aj samotný disk pred prasknutím, lepšou cestou je poistenie pneumatík a diskov dojednané priamo k zmluve na vozidlo.
Preplatí poistka zničenú gumu po náraze na výtlk?
Jarné cesty po zime pripomínajú tankodrom a náraz do hlbokej javy plnej vody je otázkou sekundy. Zničená pneumatika a zdeformovaný ráfik po prejazde výtlkom predstavujú klasickú poistnú udalosť, pri ktorej sa láme chlieb medzi kvalitným a nepoužiteľným krytím. Ak máte v zmluve dojednané pripoistenie pneumatík a diskov, poisťovňa vyplatí vzniknuté škody bez ohľadu na to, či sa poškodil aj podvozok.
Zásadným parametrom sú však zmluvné limity. Zákon č. 40/1964 Zb. Občiansky zákonník nestanovuje žiadny minimálny limit pre havarijné krytie ani doplnkové poistky. Všetko závisí od konkrétneho produktu. Pri poistení výtlkov sa najčastejšie stretnete s limitom plnenia v rozsahu 120 až 150 eur za jednu poškodenú pneumatiku. Ak jazdíte na prémiovom obutí s cenovkou 200 eur za kus alebo používate nízkoprofilové Run-flat pneumatiky, poistné plnenie vám celú novú gumu nezaplatí a rozdiel doplatíte zo svojho.
Porovnanie limitov, cien a spoluúčastí
Pre mladého človeka je rozhodujúci pomer medzi ročným poplatkom a reálnym krytím. Pripoistenie poškodenia výtlkom vychádza orientačne od 10 eur ročne ako doplnok k zmluve. Pozor si však dajte na takzvaný frekvenčný limit. Drvivá väčšina poisťovní uplatňuje obmedzenie na maximálne 2 poistné udalosti za jedno poistné obdobie. Ak by ste teda mali smolu a v jednom roku zničili koleso trikrát, tretí prípad už musíte zatiahnuť kompletne sami.
Pri rozhodovaní, či zvoliť poistenie auta vyskladané po častiach alebo staviť na komplexný balík, vám pomôže nasledujúci prehľad dostupných riešení na slovenskom trhu:
| Typ poistného krytia | Orientačná ročná cena | Spoluúčasť | Limit plnenia na 1 kus | Krytie samostatného disku |
|---|---|---|---|---|
| Základné havarijné poistenie | Od 150 € | 5 %, min. 166 € | Do limitu vozidla | ✗ (iba pri škode na náprave) |
| Pripoistenie kolies k poistke auta | Od 10 € | 0 € (bez spoluúčasti) | 120 až 150 € | ✓ (podľa variantu zmluvy) |
| Garančné poistenie z pneuservisu | Cca 5 % z ceny sady | 0 € | Oprava do 80 € / zľava na kus | ✗ (nekryje disk) |
Z porovnania vychádza jasné odporúčanie: pre bežného vodiča na staršom aute s lacnejšími rozmermi kolies je pripoistenie k zmluve ideálnym kompromisom. Ak však chcete minimalizovať výdavky na celkové zabezpečenie vozidla, oplatí sa zvoliť najlacnejšie PZP a kasko v balíku, kde býva pripoistenie výtlkov často zarátané za zvýhodnenú cenu.
Ako správne zdokumentovať jamu a poškodenie disku bez dopravnej značky?
Poisťovňa ani správca cesty vám nevyplatia ani cent, pokiaľ na mieste zlyháte pri zabezpečení dôkazov. Zákon č. 135/1961 Zb. o pozemných komunikáciách (cestný zákon) síce ukladá správcom povinnosť udržiavať cesty v zjazdnom stave, no dôkazné bremeno leží výhradne na vás. Ak jama nebola označená výstražnou značkou, správca zodpovedá za vzniknutú škodu. Ak tam však značka „Nerovnosť vozovky“ stála, uplatnenie nároku je takmer nemožné, pretože vodič je povinný prispôsobiť jazdu stavu cesty.
Správcom diaľnic je Národná diaľničná spoločnosť, cesty I. triedy spravuje Slovenská správa ciest, cesty II. a III. triedy majú na starosti príslušné samosprávne kraje a miestne komunikácie patria pod mestá a obce. Aby ste z nich alebo z vlastnej poistky dostali náhradu škody, musíte situáciu zdokumentovať okamžite po zastavení.
Meranie jamy a kontrola chýbajúceho značenia
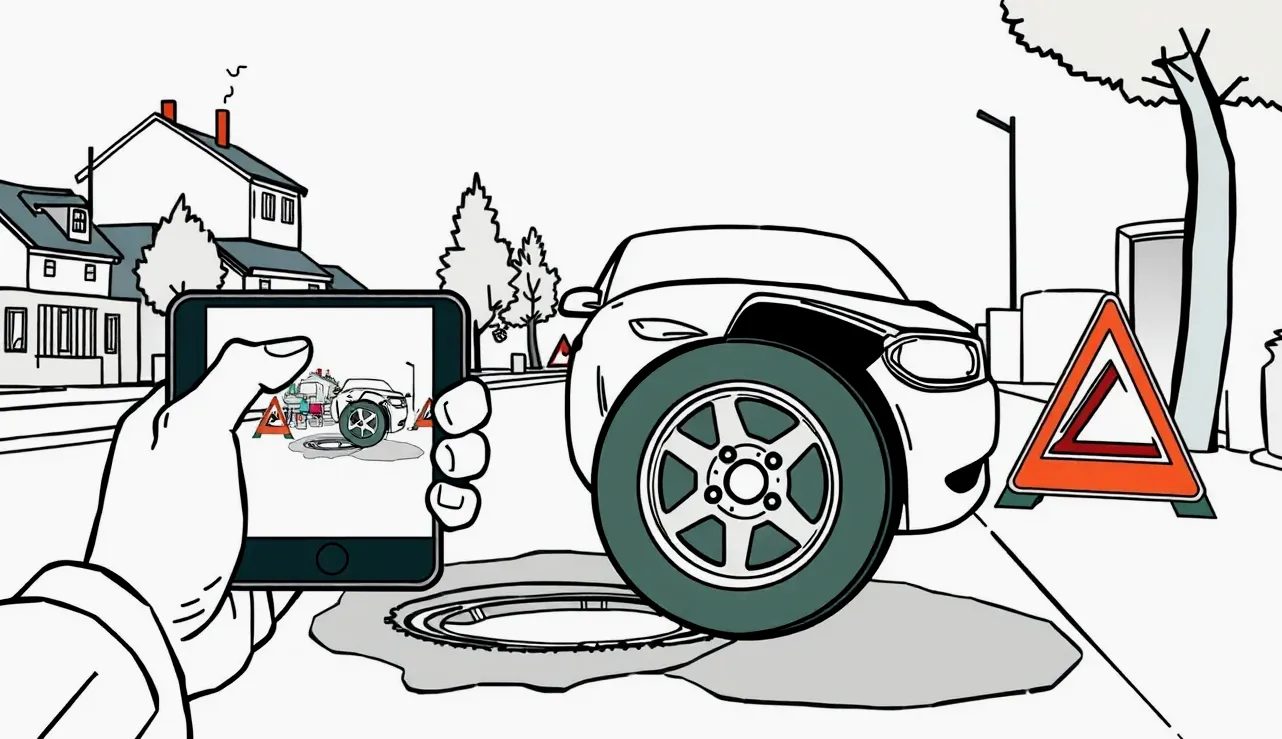
Nevyhnutnosťou je zachytenie celkového kontextu miesta nehody. Výtlk nestačí odfotiť len zhora. Potrebujete zábery z diaľky, ktoré jednoznačne preukážu, že pred jamou nebolo osadené žiadne dopravné značenie ani prenosný výstražný trojuholník. Ak bola jama zaliata vodou a nebolo možné odhadnúť jej hĺbku, nafoťte aj túto skutočnosť.
Pred odchodom z miesta poškodenia kolesa si prejdite tento kontrolný zoznam dôkazov, ktoré nesmú v dokumentácii chýbať:
- Detailná fotografia poškodenej pneumatiky a disku priamo na vozidle na mieste incidentu.
- Záber celého vozidla s čitateľnou tabuľkou s evidenčným číslom a jeho polohou voči jame.
- Fotografia výtlku s priloženým predmetom pre mierku (krabička zápaliek, kľúč od auta alebo meter) zachytávajúca hĺbku a ostrosť hrany.
- Širokouhlý pohľad na príjazdový úsek cesty potvrdzujúci absenciu značky upozorňujúcej na nerovnosť vozovky.
- Presné GPS súradnice miesta udalosti zaznamenané v mobilnej aplikácii.
- Mená a telefónne kontakty na prípadných svedkov alebo posádku vozidla.
Poškodenú pneumatiku a disk nikdy nevyhadzujte ani nenechávajte v servise na zošrotovanie pred ukončením likvidácie. Likvidátor poisťovne môže vyžadovať fyzickú obhliadku dielu. Ak by ste dôkaz zlikvidovali, poisťovňa vám nárok zamietne pre nemožnosť overenia vzniku a rozsahu škody.
Kedy musíte k poškodenému kolesu privolať políciu a kedy stačí záznam?
Mnoho vodičov váha, či pri prerazenej gume vytáčať linku 158. Ak privoláte hliadku k banálnej škode, riskujete pokutu za zbytočný výjazd alebo za to, že ste sa plne nevenovali vedeniu vozidla. Na druhej strane, bez policajného protokolu vám správca komunikácie škodu takmer určite nepreplatí.
Políciu nie je potrebné volať vtedy, ak uplatňujete škodu výhradne z vlastného pripoistenia kolies a nedošlo k zraneniu, usmrteniu, poškodeniu majetku tretej osoby ani k úniku nebezpečných kvapalín. Vtedy ide o bežnú škodovú udalosť a stačí vám záznam poisťovne a vlastné fotografie. Ak však chcete vymáhať peniaze od správcu cesty, policajný záznam je kľúčovým úradným dôkazom o stave vozovky.
Kedy ide o škodovú udalosť a kedy o dopravnú nehodu
Osobitným prípadom je nočný útok na parkovisku pred domom. Ak ráno nájdete auto na tehlách bez kolies alebo s prerezanými bočnicami, nejde o haváriu, ale o trestný čin alebo priestupok. V takom prípade rieši situáciu samostatné hlásenie vandalizmu na aute cez policajný protokol, ktorý bude poisťovňa vyžadovať ako podmienku plnenia.
Pokiaľ zničíte disk na ceste, postupujte systematicky podľa nasledujúcich krokov, aby ste neprišli o poistné plnenie:
- Zastavte vozidlo na bezpečnom mieste, zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník.
- Skontrolujte stav kolesa a podvozka; v prípade potreby použite prostriedky na bezdemontážnu opravu defektu, rezervu alebo využite dojazdové vlastnosti Run-flat podľa § 25 vyhlášky č. 134/2018 Z. z.
- Kompletne odfoťte poškodenie aj inkriminovaný úsek vozovky podľa kontrolného zoznamu.
- Zavolajte asistenčnú službu svojej poisťovne a nahláste vznik škody; operátor vám potvrdí, či na miesto vyšle technika, alebo stačí vaša fotodokumentácia.
- Ak nemáte pripoistenie a škodu budete žiadať od správcu cesty, privolajte políciu na spísanie správy o nehode.
- Nahláste poistnú udalosť poisťovni bez zbytočného odkladu písomne alebo cez online formulár.
Pri riešení nečakanej kolízie pamätajte na to, že keď na ceste poškodíte auto bez zrážky s iným vozidlom, ide formálne o situáciu, ktorú rozoberá poistná udalosť bez druhého účastníka. Dodržanie správneho postupu vás ochráni pred obvinením z neskorého nahlásenia.
Platí poistenie kolies a diskov aj pri ceste do zahraničia?
Vyraziť na dovolenku alebo predĺžený víkend s vedomím, že vás chráni poistka z domu, môže byť zradné. Geografická platnosť pripoistenia diskov a pneumatík totiž nemusí kopírovať územnú platnosť základného poistenia vozidla. Kým kasko bežne pokrýva geografickú Európu, lacnejšie pripoistenia kolesových škôd môžu byť zmluvne obmedzené výhradne na územie Slovenskej republiky.
Pred cestou do Álp alebo k moru si dôkladne skontrolujte poistné podmienky. V prípade poruchy na rakúskej diaľnici stojí odťah do servisu a nová pneumatika násobne viac ako na Slovensku. Ak musíte nútene privolať odťahovú službu, overte si vopred zmluvné limity odťahu v asistencii, aby vás konečný účet za prevoz auta neprekvapil.
Pozor na zmluvné lehoty hlásenia a asistenčné služby
Z hľadiska legislatívy slovenský Občiansky zákonník v § 799 ods. 2 neuvádza presnú lehotu v dňoch, ale ukladá povinnosť oznámiť poistnú udalosť poistiteľovi bez zbytočného odkladu. Konkrétne lehoty sú preto vecou zmluvy. Poisťovne spravidla vyžadujú nahlásenie škody do 15 dní pri udalosti na Slovensku a do 30 dní pri škode v zahraničí. Ak tieto lehoty svojvoľne zmeškáte, poisťovňa vám môže plnenie krátiť, najmä ak oneskorenie znemožnilo preveriť rozsah škody.
Pred každou dlhšou trasou sa preto odporúča preveriť zmluvné asistenčné služby v zahraničí, ktoré vám v prípade prerazenia kolesa zabezpečia dojazd mobilného servisu alebo odťah do najbližšieho pneuservisu. Rýchly zásah priamo na diaľnici vám ušetrí čas aj starosti s hľadaním otvorenej dielne v cudzej krajine.
Rovnako myslite na technický stav obutia. V zahraničí platia prísne pravidlá pre dezén a zimnú výbavu. Ak cestujete v zimnom období, naštudujte si, aké predpisy uplatňujú pre zimné pneumatiky v Rakúsku, pretože jazda na nespôsobilých pneumatikách vedie nielen k pokute od polície, ale aj k okamžitému zamietnutiu poistného plnenia zo strany slovenskej poisťovne.
Prečo sú okruhy či trackday vo výluke a čo sa pýtate najčastejšie?
Pre mladých automobilových nadšencov je lákavé vyskúšať si limity svojho auta a pneumatík na uzavretej trati, napríklad na obľúbených podujatiach typu trackday na Slovakia Ringu. Tu však platí tvrdé pravidlo bez výnimky: motoristické súťaže, tréningy na ne, rýchlostné skúšky a jazda na uzavretom okruhu sú v absolútnej výluke zo všetkých bežných poistiek vozidiel.
Poisťovne jednoznačne vylučujú škody, ktoré vzniknú pri pretekaní alebo pri športovej jazde na uzavretých tratiach, a to aj v prípade, že ide o voľné jazdy pre verejnosť bez merania času. Ak na okruhu vyletíte do štrku, rozsekáte zliatinový disk o obrubník alebo prebrzdíte pneumatiku až na kord, poistenie pneumatík a diskov vám túto škodu nepreplatí. Rovnako sú vylúčené škody vzniknuté pri nácviku šmykov na letiskových plochách mimo verejných komunikácií.
Amatérske preteky a jazda na uzavretom okruhu
Poistenie je koncipované výhradne na prevádzku na verejných pozemných komunikáciách. Akonáhle vozidlo vstúpi do areálu autodrómu, poistné krytie pre kolesá, podvozok aj karosériu zaniká. Ak si chcete chrániť techniku na okruhu, musíte siahnuť po špecializovanom motoršportovom poistení, ktorého cena sa však pohybuje v úplne iných reláciách než bežné civilné pripoistenie.
Aby ste udržali poistné zmluvy v kondícii a neplatili za krytia, ktoré nepotrebujete, pomôže vám pravidelná ročná revízia poistných zmlúv. Vďaka nej včas zrušíte nevýhodné doplnky a prispôsobíte poistku aktuálnej hodnote vozidla.
Najčastejšie otázky o poistení kolies a diskov v praxi
Preplatí mi poistka obe pneumatiky na náprave, keď musia mať rovnaký dezén?
Spravidla nie. Poistné zmluvy a limity sa vzťahujú výlučne na reálne poškodený kus. Druhú pneumatiku na náprave, ktorú musíte dokúpiť kvôli vyhláške o zhodnom dezéne a rozmere, si musíte uhradiť sami.
Čo ak mám dezén na hranici zákonného minima, dostanem peniaze?
Poisťovňa skúma technickú hodnotu a opotrebenie. Ak má pneumatika dezén pod zákonom stanoveným minimom (1,6 mm v lete, 3 mm v zime), poisťovňa plnenie úplne zamietne. Podrobnosti o tom, ako vplýva obutie vozidla a likvidácia poistnej udalosti na rozhodnutie likvidátora, nájdete v poistných podmienkach.
Kedy môžem pripoistenie vypovedať, ak s ním nie som spokojný?
Podľa § 800 ods. 1 Občianskeho zákonníka môžete zmluvu vypovedať ku koncu poistného obdobia najmenej 6 týždňov pred jeho uplynutím. Ak ste zmluvu uzavreli iba nedávno, podľa § 800 ods. 2 ju môžete vypovedať do 2 mesiacov od uzavretia s osemdennou výpovednou lehotou.
Vzťahuje sa poistenie aj na defekt spôsobený klincom alebo skrutkou?
Záleží na type zmluvy. Asistenčné poistenie pneumatík defekt bežne kryje formou úhrady opravy knôtom či záplatou do zmluvného limitu (často do 80 eur). Pripoistenie výtlkov však bežný defekt prepichnutím často vylučuje a kryje iba náraz na prekážku alebo deformáciu disku.
Oplatí sa vôbec poistenie pneumatík a diskov pri lacnom aute?
Ak jazdíte na starších 15-palcových plechových diskoch a bežných pneumatikách za 40 eur, pripoistenie sa finančne neoplatí. Má zmysel od rozmeru 17 palcov vyššie, pri nízkoprofilových gumách a drahých hliníkových diskoch, kde cena jedného kolesa prevyšuje 150 eur. Vtedy vás malá ročná investícia ochráni pred nepríjemným výdavkom, s čím vám pri výpočte základných nákladov na auto pomôže aj nezávislá kalkulačka PZP.